Domain vies.de kaufen?
Wir ziehen mit dem Projekt
vies.de um.
Sind Sie am Kauf der Domain
vies.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vies.de kaufen?
Was sind die wichtigsten Kriterien zur Bewertung der Förderleistung in einem Unternehmen?
Die wichtigsten Kriterien zur Bewertung der Förderleistung in einem Unternehmen sind die Zielerreichung, die Effizienz der Maßnahmen und die Nachhaltigkeit der Entwicklung der Mitarbeiter. Es ist entscheidend, ob die gesteckten Ziele erreicht wurden und ob die Maßnahmen dazu beigetragen haben. Außerdem sollte die langfristige Entwicklung und Zufriedenheit der Mitarbeiter berücksichtigt werden. **
Welche Maßnahmen können ergriffen werden, um die Förderleistung von Mitarbeitern in einem Unternehmen zu steigern?
1. Regelmäßiges Feedback geben, um Stärken und Schwächen zu identifizieren. 2. Weiterbildungs- und Entwicklungsmöglichkeiten anbieten. 3. Mitarbeiter motivieren und belohnen für gute Leistungen. **
Ähnliche Suchbegriffe für Förderleistung
Top-Angebote
Produkte zum Begriff Förderleistung:
-
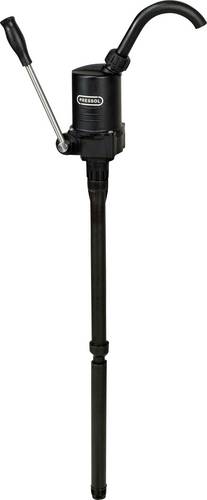
Hebelzylinderpumpe Förderleistung/Hub 24l/min Tauchtiefe b.95,5cm PRESSOLeinfachste Fassmontage mittels Fassadapter und Stecksystem - im 30° Raster in 12 Positionen frei positionierbar . Pumpengehäuse mit Kolben, Handhebel und Kunststoffauslaufkrümmer . für stehende 60/200/220 l Fässer . Teleskopsaugrohr L. 355-955 mm . 2 Gewinde: M64 x 4 mm und G2" . Abgabeschlauch, 1500 mm, mit Stahlauslaufkrümmer . Schlauchhalter . für Öle bis SAE 50, Diesel, Petroleum, Kerosin, Glyzerin und Kühlerfrostschutz unverdünnt89,17 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Welche Maßnahmen und Instrumente stehen zur Steigerung der Förderleistung von Unternehmen und Organisationen zur Verfügung?
Zu den Maßnahmen und Instrumenten zur Steigerung der Förderleistung von Unternehmen und Organisationen gehören unter anderem Schulungen und Weiterbildungen für Mitarbeiter, die Implementierung von effizienten Prozessen und Technologien sowie die Förderung einer positiven Unternehmenskultur. Darüber hinaus können auch Anreizsysteme wie Bonussysteme oder Karrierechancen zur Steigerung der Leistung beitragen. Es ist wichtig, die individuellen Bedürfnisse und Ziele des Unternehmens zu berücksichtigen und die Maßnahmen entsprechend anzupassen. **
-
Warum ist Norwegen gegen die Förderleistung von Erdöl in die CO2-Bilanz?
Norwegen ist gegen die Förderleistung von Erdöl, weil das Land sich stark für den Klimaschutz engagiert und eine Reduzierung der CO2-Emissionen anstrebt. Die Förderung von Erdöl trägt jedoch zur Freisetzung von Treibhausgasen bei und verstärkt somit den Klimawandel. Norwegen möchte daher langfristig von der Abhängigkeit von fossilen Brennstoffen abkommen und setzt verstärkt auf erneuerbare Energien. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **


Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
Wie kann die Förderleistung eines Unternehmens gesteigert werden, um langfristigen Erfolg zu sichern?
Die Förderleistung eines Unternehmens kann gesteigert werden, indem effiziente Prozesse implementiert werden, um Produktivität und Qualität zu verbessern. Zudem ist es wichtig, in die Weiterbildung und Entwicklung der Mitarbeiter zu investieren, um ihre Fähigkeiten und Motivation zu steigern. Außerdem sollte das Unternehmen ständig auf dem Markt präsent sein, um Kundenbedürfnisse zu verstehen und innovative Lösungen anzubieten. **
Top-Angebote
Produkte zum Begriff Förderleistung:
-
Was sind die wichtigsten Kriterien zur Bewertung der Förderleistung in einem Unternehmen?
Die wichtigsten Kriterien zur Bewertung der Förderleistung in einem Unternehmen sind die Zielerreichung, die Effizienz der Maßnahmen und die Nachhaltigkeit der Entwicklung der Mitarbeiter. Es ist entscheidend, ob die gesteckten Ziele erreicht wurden und ob die Maßnahmen dazu beigetragen haben. Außerdem sollte die langfristige Entwicklung und Zufriedenheit der Mitarbeiter berücksichtigt werden. **
-
Welche Maßnahmen können ergriffen werden, um die Förderleistung von Mitarbeitern in einem Unternehmen zu steigern?
1. Regelmäßiges Feedback geben, um Stärken und Schwächen zu identifizieren. 2. Weiterbildungs- und Entwicklungsmöglichkeiten anbieten. 3. Mitarbeiter motivieren und belohnen für gute Leistungen. **
-
Welche Maßnahmen und Instrumente stehen zur Steigerung der Förderleistung von Unternehmen und Organisationen zur Verfügung?
Zu den Maßnahmen und Instrumenten zur Steigerung der Förderleistung von Unternehmen und Organisationen gehören unter anderem Schulungen und Weiterbildungen für Mitarbeiter, die Implementierung von effizienten Prozessen und Technologien sowie die Förderung einer positiven Unternehmenskultur. Darüber hinaus können auch Anreizsysteme wie Bonussysteme oder Karrierechancen zur Steigerung der Leistung beitragen. Es ist wichtig, die individuellen Bedürfnisse und Ziele des Unternehmens zu berücksichtigen und die Maßnahmen entsprechend anzupassen. **
-
Warum ist Norwegen gegen die Förderleistung von Erdöl in die CO2-Bilanz?
Norwegen ist gegen die Förderleistung von Erdöl, weil das Land sich stark für den Klimaschutz engagiert und eine Reduzierung der CO2-Emissionen anstrebt. Die Förderung von Erdöl trägt jedoch zur Freisetzung von Treibhausgasen bei und verstärkt somit den Klimawandel. Norwegen möchte daher langfristig von der Abhängigkeit von fossilen Brennstoffen abkommen und setzt verstärkt auf erneuerbare Energien. **
Ähnliche Suchbegriffe für Förderleistung
-
Hebelzylinderpumpe Förderleistung/Hub 24l/min Tauchtiefe b.95,5cm PRESSOLeinfachste Fassmontage mittels Fassadapter und Stecksystem - im 30° Raster in 12 Positionen frei positionierbar . Pumpengehäuse mit Kolben, Handhebel und Kunststoffauslaufkrümmer . für stehende 60/200/220 l Fässer . Teleskopsaugrohr L. 355-955 mm . 2 Gewinde: M64 x 4 mm und G2" . Abgabeschlauch, 1500 mm, mit Stahlauslaufkrümmer . Schlauchhalter . für Öle bis SAE 50, Diesel, Petroleum, Kerosin, Glyzerin und Kühlerfrostschutz unverdünnt89,17 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Wie kann die Förderleistung eines Unternehmens gesteigert werden, um langfristigen Erfolg zu sichern?
Die Förderleistung eines Unternehmens kann gesteigert werden, indem effiziente Prozesse implementiert werden, um Produktivität und Qualität zu verbessern. Zudem ist es wichtig, in die Weiterbildung und Entwicklung der Mitarbeiter zu investieren, um ihre Fähigkeiten und Motivation zu steigern. Außerdem sollte das Unternehmen ständig auf dem Markt präsent sein, um Kundenbedürfnisse zu verstehen und innovative Lösungen anzubieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.