Domain vies.de kaufen?
Wir ziehen mit dem Projekt
vies.de um.
Sind Sie am Kauf der Domain
vies.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vies.de kaufen?
Was sind die verschiedenen Anwendungsmöglichkeiten von Duftölen?
Duftöle können in Aromatherapie zur Entspannung und Stimmungsverbesserung verwendet werden. Sie können auch in der Herstellung von Parfums, Kosmetika und Reinigungsmitteln eingesetzt werden. Darüber hinaus können Duftöle auch zur Beduftung von Räumen, wie z.B. Wohnungen, Büros oder Hotels, genutzt werden. **
Was kann man mit Duftölen tun, damit...?
Man kann Duftöle verwenden, um einen angenehmen Duft in Räumen zu verbreiten. Dafür kann man sie in Duftlampen oder Diffusern verwenden. Zudem können Duftöle auch zur Herstellung von selbstgemachten Kosmetikprodukten wie Badeölen oder Duftkerzen verwendet werden. **

Ähnliche Suchbegriffe für Duftölen
Top-Angebote
Produkte zum Begriff Duftölen:
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
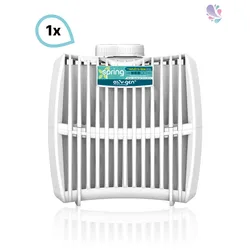
Duftkartusche mit reinen ätherischen Duftölen, 1 Kartusche je SET, bis zu 90 Tage anhaltende DuftintensitätReine ätherische Duftöle SET, 35ml reines Duftöl, bis zu 90 Tage Duftintensität 1 Set beinhaltet 1 Duftkartusche Inhalt je Kartusche: 35 ml reines ätherisches Duftöl dauerhafte und gleichbleibende Duftintensität vom 1. - 90. Tag konstanter Duft von bis zu 90 Tagen je Kartusche weitläufige Aromaverteilung aus Kunststoff gewünschte Duftabgabe auf 40 m2/Spender ca. 7 mal mehr Duftöl als eine standarddosierte Aerosoldose Allgemeines Das Reine ätherische Duftöle SET bietet eine effektive Lösung für anhaltende Raumbeduftung. Jedes Set umfasst eine Duftkartusche mit 35 ml reinem ätherischem Duftöl, das über einen Zeitraum von bis zu 90 Tagen eine konstante und gleichbleibende Duftintensität gewährleistet. Die Duftabgabe erfolgt kontinuierlich vom ersten bis zum 90. Tag, wodurch eine langanhaltende und angenehme Aromaverteilung erzielt wird. Diese Kartusche ist aus Kunststoff gefertigt und bietet eine großflächige Duftabgabe auf bis zu 40 m2 pro Spender. Mit etwa 7-mal mehr Duftöl im13,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind einige beliebte Anwendungen von Duftölen in der Aromatherapie?
Einige beliebte Anwendungen von Duftölen in der Aromatherapie sind die Verbesserung der Stimmung und Entspannung durch ätherische Öle wie Lavendel oder Bergamotte. Duftöle können auch zur Linderung von Kopfschmerzen oder zur Förderung eines besseren Schlafs verwendet werden. Darüber hinaus werden ätherische Öle oft zur Unterstützung des Immunsystems oder zur Linderung von Stress eingesetzt. **
-
Was sind die vielseitigen Anwendungsmöglichkeiten von Duftölen in unserem Alltag?
Duftöle können zur Aromatherapie verwendet werden, um Stimmung und Wohlbefinden zu verbessern. Sie können auch als natürlicher Luftreiniger in Wohnräumen eingesetzt werden. Zudem können Duftöle zur Herstellung von selbstgemachten Pflegeprodukten wie Massageölen oder Badezusätzen genutzt werden. **
-
Was sind die Vorteile von Duftkonzentrat gegenüber Duftölen oder Duftsprays?
Duftkonzentrat ist in der Regel länger haltbar und ergiebiger als Duftöle oder Duftsprays. Zudem können Duftkonzentrate individuell dosiert werden, um die Intensität des Duftes anzupassen. Sie sind auch vielseitig einsetzbar, z.B. in Duftlampen, Diffusern oder Potpourris. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
Top-Angebote
Produkte zum Begriff Duftölen:
-
Duftkartusche mit reinen ätherischen Duftölen, 1 Kartusche je SET, bis zu 90 Tage anhaltende DuftintensitätReine ätherische Duftöle SET, 35ml reines Duftöl, bis zu 90 Tage Duftintensität 1 Set beinhaltet 1 Duftkartusche Inhalt je Kartusche: 35 ml reines ätherisches Duftöl dauerhafte und gleichbleibende Duftintensität vom 1. - 90. Tag konstanter Duft von bis zu 90 Tagen je Kartusche weitläufige Aromaverteilung aus Kunststoff gewünschte Duftabgabe auf 40 m2/Spender ca. 7 mal mehr Duftöl als eine standarddosierte Aerosoldose Allgemeines Das Reine ätherische Duftöle SET bietet eine effektive Lösung für anhaltende Raumbeduftung. Jedes Set umfasst eine Duftkartusche mit 35 ml reinem ätherischem Duftöl, das über einen Zeitraum von bis zu 90 Tagen eine konstante und gleichbleibende Duftintensität gewährleistet. Die Duftabgabe erfolgt kontinuierlich vom ersten bis zum 90. Tag, wodurch eine langanhaltende und angenehme Aromaverteilung erzielt wird. Diese Kartusche ist aus Kunststoff gefertigt und bietet eine großflächige Duftabgabe auf bis zu 40 m2 pro Spender. Mit etwa 7-mal mehr Duftöl im13,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Anwendungsmöglichkeiten von Duftölen?
Duftöle können in Aromatherapie zur Entspannung und Stimmungsverbesserung verwendet werden. Sie können auch in der Herstellung von Parfums, Kosmetika und Reinigungsmitteln eingesetzt werden. Darüber hinaus können Duftöle auch zur Beduftung von Räumen, wie z.B. Wohnungen, Büros oder Hotels, genutzt werden. **
-
Was kann man mit Duftölen tun, damit...?
Man kann Duftöle verwenden, um einen angenehmen Duft in Räumen zu verbreiten. Dafür kann man sie in Duftlampen oder Diffusern verwenden. Zudem können Duftöle auch zur Herstellung von selbstgemachten Kosmetikprodukten wie Badeölen oder Duftkerzen verwendet werden. **
-
Was sind einige beliebte Anwendungen von Duftölen in der Aromatherapie?
Einige beliebte Anwendungen von Duftölen in der Aromatherapie sind die Verbesserung der Stimmung und Entspannung durch ätherische Öle wie Lavendel oder Bergamotte. Duftöle können auch zur Linderung von Kopfschmerzen oder zur Förderung eines besseren Schlafs verwendet werden. Darüber hinaus werden ätherische Öle oft zur Unterstützung des Immunsystems oder zur Linderung von Stress eingesetzt. **
-
Was sind die vielseitigen Anwendungsmöglichkeiten von Duftölen in unserem Alltag?
Duftöle können zur Aromatherapie verwendet werden, um Stimmung und Wohlbefinden zu verbessern. Sie können auch als natürlicher Luftreiniger in Wohnräumen eingesetzt werden. Zudem können Duftöle zur Herstellung von selbstgemachten Pflegeprodukten wie Massageölen oder Badezusätzen genutzt werden. **
Ähnliche Suchbegriffe für Duftölen
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duftkartusche mit reinen ätherischen Duftölen, 1 Kartusche je SET, bis zu 90 Tage anhaltende DuftintensitätReine ätherische Duftöle SET, 35ml reines Duftöl, bis zu 90 Tage Duftintensität 1 Set beinhaltet 1 Duftkartusche Inhalt je Kartusche: 35 ml reines ätherisches Duftöl dauerhafte und gleichbleibende Duftintensität vom 1. - 90. Tag konstanter Duft von bis zu 90 Tagen je Kartusche weitläufige Aromaverteilung aus Kunststoff gewünschte Duftabgabe auf 40 m2/Spender ca. 7 mal mehr Duftöl als eine standarddosierte Aerosoldose Allgemeines Das Reine ätherische Duftöle SET bietet eine effektive Lösung für anhaltende Raumbeduftung. Jedes Set umfasst eine Duftkartusche mit 35 ml reinem ätherischem Duftöl, das über einen Zeitraum von bis zu 90 Tagen eine konstante und gleichbleibende Duftintensität gewährleistet. Die Duftabgabe erfolgt kontinuierlich vom ersten bis zum 90. Tag, wodurch eine langanhaltende und angenehme Aromaverteilung erzielt wird. Diese Kartusche ist aus Kunststoff gefertigt und bietet eine großflächige Duftabgabe auf bis zu 40 m2 pro Spender. Mit etwa 7-mal mehr Duftöl im13,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duftkartusche mit reinen ätherischen Duftölen, 1 Kartusche je SET, bis zu 90 Tage anhaltende DuftintensitätReine ätherische Duftöle SET, 35ml reines Duftöl, bis zu 90 Tage Duftintensität 1 Set beinhaltet 1 Duftkartusche Inhalt je Kartusche: 35 ml reines ätherisches Duftöl dauerhafte und gleichbleibende Duftintensität vom 1. - 90. Tag konstanter Duft von bis zu 90 Tagen je Kartusche weitläufige Aromaverteilung aus Kunststoff gewünschte Duftabgabe auf 40 m2/Spender ca. 7 mal mehr Duftöl als eine standarddosierte Aerosoldose Allgemeines Das Reine ätherische Duftöle SET bietet eine effektive Lösung für anhaltende Raumbeduftung. Jedes Set umfasst eine Duftkartusche mit 35 ml reinem ätherischem Duftöl, das über einen Zeitraum von bis zu 90 Tagen eine konstante und gleichbleibende Duftintensität gewährleistet. Die Duftabgabe erfolgt kontinuierlich vom ersten bis zum 90. Tag, wodurch eine langanhaltende und angenehme Aromaverteilung erzielt wird. Diese Kartusche ist aus Kunststoff gefertigt und bietet eine großflächige Duftabgabe auf bis zu 40 m2 pro Spender. Mit etwa 7-mal mehr Duftöl im13,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duftkartusche mit reinen ätherischen Duftölen, 1 Kartusche je SET, bis zu 90 Tage anhaltende DuftintensitätReine ätherische Duftöle SET, 35ml reines Duftöl, bis zu 90 Tage Duftintensität 1 Set beinhaltet 1 Duftkartusche Inhalt je Kartusche: 35 ml reines ätherisches Duftöl dauerhafte und gleichbleibende Duftintensität vom 1. - 90. Tag konstanter Duft von bis zu 90 Tagen je Kartusche weitläufige Aromaverteilung aus Kunststoff gewünschte Duftabgabe auf 40 m2/Spender ca. 7 mal mehr Duftöl als eine standarddosierte Aerosoldose Allgemeines Das Reine ätherische Duftöle SET bietet eine effektive Lösung für anhaltende Raumbeduftung. Jedes Set umfasst eine Duftkartusche mit 35 ml reinem ätherischem Duftöl, das über einen Zeitraum von bis zu 90 Tagen eine konstante und gleichbleibende Duftintensität gewährleistet. Die Duftabgabe erfolgt kontinuierlich vom ersten bis zum 90. Tag, wodurch eine langanhaltende und angenehme Aromaverteilung erzielt wird. Diese Kartusche ist aus Kunststoff gefertigt und bietet eine großflächige Duftabgabe auf bis zu 40 m2 pro Spender. Mit etwa 7-mal mehr Duftöl im13,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vorteile von Duftkonzentrat gegenüber Duftölen oder Duftsprays?
Duftkonzentrat ist in der Regel länger haltbar und ergiebiger als Duftöle oder Duftsprays. Zudem können Duftkonzentrate individuell dosiert werden, um die Intensität des Duftes anzupassen. Sie sind auch vielseitig einsetzbar, z.B. in Duftlampen, Diffusern oder Potpourris. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.