Domain vies.de kaufen?
Wir ziehen mit dem Projekt
vies.de um.
Sind Sie am Kauf der Domain
vies.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vies.de kaufen?
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **

Ähnliche Suchbegriffe für Beton
Top-Angebote
Produkte zum Begriff Beton:
-
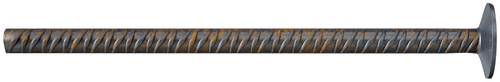
fischer Beton-Beton-Schubverbinder FCC-H 12x230 (520082)Eigenschaften • Der FCC ist aufgrund seiner Geometrie und Montagefreundlichkeit die schnelle und wirtschaftliche Alternative gegenüber der herkömmlichen Montage mit abgebogenen Eisen\n• Die bauaufsichtliche Zulassung ermöglicht die Bemessung der Verankerung und bietet dadurch maximale Sicherheit\n• Variable Verankerungstiefen erlauben eine ideale Anpassung an die einzuleitende Last und sorgen so für optimierte Montagezeit und Materialeinsatz\n• Je nach Baustellenbedingungen kann der FCC zulassungskonform mit den Injektionsmörteln FIS SB oder FIS EM Plus verankert werden\n• In Verbindung mit FIS EM Plus ist auch die Verwendung in diamantgebohrten Bohrlöchern zulässig Anwendung • Das System besteht aus einem Injektionsmörtel (FIS SB oder FIS EM Plus) und dem Beton-Beton Schubverbinder FCC \n• Der Mörtel wird vom Bohrlochgrund blasenfrei injiziert \n• Der Mörtel verklebt die Bohrlochwand mit dem Schubverbinder FCC \n• Das Setzen des Schubverbinders erfolgt von Hand unter leichter Drehbewegung bis zum Bohrlochgrund \n• Die in der Fuge zwischen Altbeton und Neubeton auftretenden Zug- und Schubkräfte werden durch den FCC-H aufgenommen und sicher weitergeleitet (520082)224,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
fischer Beton-Beton-Schubverbinder FCC-H 16x360 (520085)Eigenschaften • Der FCC ist aufgrund seiner Geometrie und Montagefreundlichkeit die schnelle und wirtschaftliche Alternative gegenüber der herkömmlichen Montage mit abgebogenen Eisen\n• Die bauaufsichtliche Zulassung ermöglicht die Bemessung der Verankerung und bietet dadurch maximale Sicherheit\n• Variable Verankerungstiefen erlauben eine ideale Anpassung an die einzuleitende Last und sorgen so für optimierte Montagezeit und Materialeinsatz\n• Je nach Baustellenbedingungen kann der FCC zulassungskonform mit den Injektionsmörteln FIS SB oder FIS EM Plus verankert werden\n• In Verbindung mit FIS EM Plus ist auch die Verwendung in diamantgebohrten Bohrlöchern zulässig Anwendung • Das System besteht aus einem Injektionsmörtel (FIS SB oder FIS EM Plus) und dem Beton-Beton Schubverbinder FCC \n• Der Mörtel wird vom Bohrlochgrund blasenfrei injiziert \n• Der Mörtel verklebt die Bohrlochwand mit dem Schubverbinder FCC \n• Das Setzen des Schubverbinders erfolgt von Hand unter leichter Drehbewegung bis zum Bohrlochgrund \n• Die in der Fuge zwischen Altbeton und Neubeton auftretenden Zug- und Schubkräfte werden durch den FCC-H aufgenommen und sicher weitergeleitet (520085)189,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Welcher Beton zum Beton giessen?
Welcher Beton zum Beton gießen? Beim Betonieren ist es wichtig, den richtigen Beton für das jeweilige Bauprojekt auszuwählen. Je nach Anwendungsbereich gibt es verschiedene Betonmischungen, die sich in ihrer Festigkeit, Zusammensetzung und Verarbeitbarkeit unterscheiden. Bevor man mit dem Betonieren beginnt, sollte man sich daher überlegen, welcher Beton am besten geeignet ist. Es empfiehlt sich, sich vorab bei einem Fachmann oder im Baustoffhandel beraten zu lassen, um sicherzustellen, dass man den optimalen Beton für das Bauvorhaben verwendet. Nur so kann gewährleistet werden, dass das Ergebnis den Anforderungen und Erwartungen entspricht. **
-
Ist Umsatzsteuer ID gleich Steuernummer?
Nein, die Umsatzsteuer-ID und die Steuernummer sind zwei unterschiedliche Identifikationsnummern, die für steuerliche Zwecke verwendet werden. Die Umsatzsteuer-ID dient der Identifizierung von Unternehmen im Rahmen des innergemeinschaftlichen Warenverkehrs innerhalb der EU. Sie wird für die Abwicklung von grenzüberschreitenden Geschäften benötigt. Die Steuernummer hingegen ist eine nationale Identifikationsnummer, die von den Finanzbehörden vergeben wird und zur eindeutigen Identifizierung eines Unternehmens für steuerliche Zwecke dient. Es ist wichtig, beide Nummern korrekt zu verwenden, um steuerliche Vorschriften einzuhalten und mögliche Probleme mit den Finanzbehörden zu vermeiden. **
-
Ist Steuernummer gleich Umsatzsteuer ID?
Nein, Steuernummer und Umsatzsteuer-ID sind zwei verschiedene Identifikationsnummern, die für steuerliche Zwecke verwendet werden. Die Steuernummer wird vom Finanzamt vergeben und dient der eindeutigen Identifizierung eines Steuerpflichtigen. Die Umsatzsteuer-ID hingegen wird für grenzüberschreitende Geschäfte innerhalb der EU benötigt und dient der Identifikation von Unternehmen gegenüber anderen EU-Mitgliedstaaten. Es ist wichtig, beide Nummern korrekt zu verwenden, um steuerliche Angelegenheiten ordnungsgemäß abwickeln zu können. Es ist ratsam, sich bei Unklarheiten an das zuständige Finanzamt oder einen Steuerberater zu wenden. **
Hält das Betonieren von Beton auf Beton?
Ja, das Betonieren von Beton auf bereits vorhandenem Beton ist möglich und wird oft als "Aufbetonieren" bezeichnet. Dabei wird der neue Beton auf den bereits ausgehärteten Beton aufgetragen und miteinander verbunden. Es ist wichtig, dass die Oberfläche des vorhandenen Betons vor dem Aufbetonieren gut vorbereitet wird, um eine ausreichende Haftung zu gewährleisten. **
Wie bringt man Beton auf Beton auf?
Um Beton auf Beton aufzubringen, muss zunächst die Oberfläche des vorhandenen Betons vorbereitet werden. Dazu wird die Oberfläche gereinigt und mit einer Haftbrücke oder einem Haftvermittler behandelt. Anschließend kann der neue Beton auf den vorbereiteten Untergrund aufgetragen und glattgestrichen werden. Es ist wichtig, dass der neue Beton gut mit dem vorhandenen Beton verbunden ist, um eine stabile und dauerhafte Verbindung zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Beton:
-
Fischer 520085 Beton-Beton Schubverbinder 20mm 25St.Der fischer Beton-Beton Schubverbinder FCC ist ein bauaufsichtlich zugelassenes System für die Bauwerkssanierung. Der fischer FCC kann entsprechend der Baustellenbedingungen mit den fischer Injektionsmörteln FIS V, FIS EM und FIS SB verwendet werden. Dazu wird der Mörtel vom Bohrlochgrund injiziert und der fischer Beton-Beton Schubverbinder FCC leicht drehend von Hand bis zum Bohrlochgrund eingesetzt. Der fischer Beton-Beton Schubverbinder FCC ist geeignet, um Brücken zu sanieren oder deren Nutzlast zu erhöhen, Traglasten von Decken zu erhöhen oder Stützen zu verstärken.199,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
fischer Beton-Beton-Schubverbinder FCC-H 10x180 (520081)Eigenschaften • Der FCC ist aufgrund seiner Geometrie und Montagefreundlichkeit die schnelle und wirtschaftliche Alternative gegenüber der herkömmlichen Montage mit abgebogenen Eisen.\n• Die bauaufsichtliche Zulassung ermöglicht die Bemessung der Verankerung und bietet dadurch maximale Sicherheit.\n• Variable Verankerungstiefen erlauben eine ideale Anpassung an die einzuleitende Last und sorgen so für optimierte Montagezeit und Materialeinsatz.\n• Je nach Baustellenbedingungen kann der FCC zulassungskonform mit den Injektionsmörteln FIS SB oder FIS EM Plus verankert werden.\n• In Verbindung mit FIS EM Plus ist auch die Verwendung in diamantgebohrten Bohrlöchern zulässig. Anwendung • Das System besteht aus einem Injektionsmörtel (FIS SB oder FIS EM Plus) und dem Beton-Beton Schubverbinder FCC \n• Der Mörtel wird vom Bohrlochgrund blasenfrei injiziert \n• Der Mörtel verklebt die Bohrlochwand mit dem Schubverbinder FCC \n• Das Setzen des Schubverbinders erfolgt von Hand unter leichter Drehbewegung bis zum Bohrlochgrund \n• Die in der Fuge zwischen Altbeton und Neubeton auftretenden Zug- und Schubkräfte werden durch den FCC-H aufgenommen und sicher weitergeleitet (520081)361,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
fischer Beton-Beton-Schubverbinder FCC-H 12x230 (520082)Eigenschaften • Der FCC ist aufgrund seiner Geometrie und Montagefreundlichkeit die schnelle und wirtschaftliche Alternative gegenüber der herkömmlichen Montage mit abgebogenen Eisen\n• Die bauaufsichtliche Zulassung ermöglicht die Bemessung der Verankerung und bietet dadurch maximale Sicherheit\n• Variable Verankerungstiefen erlauben eine ideale Anpassung an die einzuleitende Last und sorgen so für optimierte Montagezeit und Materialeinsatz\n• Je nach Baustellenbedingungen kann der FCC zulassungskonform mit den Injektionsmörteln FIS SB oder FIS EM Plus verankert werden\n• In Verbindung mit FIS EM Plus ist auch die Verwendung in diamantgebohrten Bohrlöchern zulässig Anwendung • Das System besteht aus einem Injektionsmörtel (FIS SB oder FIS EM Plus) und dem Beton-Beton Schubverbinder FCC \n• Der Mörtel wird vom Bohrlochgrund blasenfrei injiziert \n• Der Mörtel verklebt die Bohrlochwand mit dem Schubverbinder FCC \n• Das Setzen des Schubverbinders erfolgt von Hand unter leichter Drehbewegung bis zum Bohrlochgrund \n• Die in der Fuge zwischen Altbeton und Neubeton auftretenden Zug- und Schubkräfte werden durch den FCC-H aufgenommen und sicher weitergeleitet (520082)224,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
fischer Beton-Beton-Schubverbinder FCC-H 16x360 (520085)Eigenschaften • Der FCC ist aufgrund seiner Geometrie und Montagefreundlichkeit die schnelle und wirtschaftliche Alternative gegenüber der herkömmlichen Montage mit abgebogenen Eisen\n• Die bauaufsichtliche Zulassung ermöglicht die Bemessung der Verankerung und bietet dadurch maximale Sicherheit\n• Variable Verankerungstiefen erlauben eine ideale Anpassung an die einzuleitende Last und sorgen so für optimierte Montagezeit und Materialeinsatz\n• Je nach Baustellenbedingungen kann der FCC zulassungskonform mit den Injektionsmörteln FIS SB oder FIS EM Plus verankert werden\n• In Verbindung mit FIS EM Plus ist auch die Verwendung in diamantgebohrten Bohrlöchern zulässig Anwendung • Das System besteht aus einem Injektionsmörtel (FIS SB oder FIS EM Plus) und dem Beton-Beton Schubverbinder FCC \n• Der Mörtel wird vom Bohrlochgrund blasenfrei injiziert \n• Der Mörtel verklebt die Bohrlochwand mit dem Schubverbinder FCC \n• Das Setzen des Schubverbinders erfolgt von Hand unter leichter Drehbewegung bis zum Bohrlochgrund \n• Die in der Fuge zwischen Altbeton und Neubeton auftretenden Zug- und Schubkräfte werden durch den FCC-H aufgenommen und sicher weitergeleitet (520085)189,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Welcher Beton zum Beton giessen?
Welcher Beton zum Beton gießen? Beim Betonieren ist es wichtig, den richtigen Beton für das jeweilige Bauprojekt auszuwählen. Je nach Anwendungsbereich gibt es verschiedene Betonmischungen, die sich in ihrer Festigkeit, Zusammensetzung und Verarbeitbarkeit unterscheiden. Bevor man mit dem Betonieren beginnt, sollte man sich daher überlegen, welcher Beton am besten geeignet ist. Es empfiehlt sich, sich vorab bei einem Fachmann oder im Baustoffhandel beraten zu lassen, um sicherzustellen, dass man den optimalen Beton für das Bauvorhaben verwendet. Nur so kann gewährleistet werden, dass das Ergebnis den Anforderungen und Erwartungen entspricht. **
Ähnliche Suchbegriffe für Beton
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sommer, Felix: Beton & Nicht BetonBeton & Nicht Beton , Ob in der Bauindustrie oder auf Klimakonferenzen: Die Debatte um die Nachhaltigkeit des Materials Beton wird hitzig geführt. Felix Sommer gehört mit seinem in Berlin gegründeten Unternehmen SB5ÜNF nach über 1600 abgeschlossenen Baustellen zu den bekanntesten Spezialist*innen für Betonkosmetik, Betoninstandsetzung und Betonsanierung in Deutschland. In kurzweiligen Erzählungen über spektakuläre Bauprojekte gibt er Einblick in die Perfektionierung eines Handwerks und die Zusammenarbeit zwischen den am Bau Beteiligten. Damit bereichert er die Diskussion über einen der prägendsten Baustoffe der Moderne um eine außergewöhnliche Perspektive. Auch als Sonderedition erhältlich - gebunden in Beton: 978-3-98612-086-3 Unkonventioneller Zugang zur aktuellen Debatte um Nachhaltigkeit und Ästhetik von Beton Fachwissen eines Experten für Betonkosmetik, Betoninstandsetzung und Betonsanierung, unterhaltsam erzählt Mit unveröffentlichten Fotografien bekannter Bauten: vom Haus am Schedlberg (Peter Haimerl) über das Berliner Futurium (Richter Musikowski) bis hin zur Neuen Nationalgalerie (Mies van der Rohe) Ausgewählt für die Shortlist Schönste Deutsche Bücher 2024 (Stiftung Buchkunst) , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20240506, Produktform: Kartoniert, Autoren: Sommer, Felix, Seitenzahl/Blattzahl: 240, Abbildungen: 140 farbige und s/w Abbildungen, Themenüberschrift: ARCHITECTURE / Methods & Materials, Keyword: Architektur; Beton; Betonkosmetik; Betonsanierung; Deutschlandhaus; Futurium; Handwerk; Haus am Schedlberg; Marie-Elisabeth-Lüders-Haus; Marte.Marte; Materialität; Mies van der Rohe; Nachhaltigkeit; Neue Nationalgalerie; Peter Haimerl; Richter und Musikowski; Sanierung; Schinkelplatz; Schönste Deutsche Bücher 2024; Sichtbeton; Stephan Braunfels; Stiftung Buchkunst; The Best German Book Design 2024; aesthetics; architecture; concrete; craft; materiality; refurbishment; restoration; retouching; staab architekten; sustainability; Ästhetik, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 263, Breite: 175, Höhe: 27, Gewicht: 672, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fischer 520082 Beton-Beton Schubverbinder 14 mm 100 St.Der fischer Beton-Beton Schubverbinder FCC ist ein bauaufsichtlich zugelassenes System für die Bauwerkssanierung. Der fischer FCC kann entsprechend der Baustellenbedingungen mit den fischer Injektionsmörteln FIS V, FIS EM und FIS SB verwendet werden. Dazu wird der Mörtel vom Bohrlochgrund injiziert und der fischer Beton-Beton Schubverbinder FCC leicht drehend von Hand bis zum Bohrlochgrund eingesetzt. Der fischer Beton-Beton Schubverbinder FCC ist geeignet, um Brücken zu sanieren oder deren Nutzlast zu erhöhen, Traglasten von Decken zu erhöhen oder Stützen zu verstärken.239,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Umsatzsteuer ID gleich Steuernummer?
Nein, die Umsatzsteuer-ID und die Steuernummer sind zwei unterschiedliche Identifikationsnummern, die für steuerliche Zwecke verwendet werden. Die Umsatzsteuer-ID dient der Identifizierung von Unternehmen im Rahmen des innergemeinschaftlichen Warenverkehrs innerhalb der EU. Sie wird für die Abwicklung von grenzüberschreitenden Geschäften benötigt. Die Steuernummer hingegen ist eine nationale Identifikationsnummer, die von den Finanzbehörden vergeben wird und zur eindeutigen Identifizierung eines Unternehmens für steuerliche Zwecke dient. Es ist wichtig, beide Nummern korrekt zu verwenden, um steuerliche Vorschriften einzuhalten und mögliche Probleme mit den Finanzbehörden zu vermeiden. **
-
Ist Steuernummer gleich Umsatzsteuer ID?
Nein, Steuernummer und Umsatzsteuer-ID sind zwei verschiedene Identifikationsnummern, die für steuerliche Zwecke verwendet werden. Die Steuernummer wird vom Finanzamt vergeben und dient der eindeutigen Identifizierung eines Steuerpflichtigen. Die Umsatzsteuer-ID hingegen wird für grenzüberschreitende Geschäfte innerhalb der EU benötigt und dient der Identifikation von Unternehmen gegenüber anderen EU-Mitgliedstaaten. Es ist wichtig, beide Nummern korrekt zu verwenden, um steuerliche Angelegenheiten ordnungsgemäß abwickeln zu können. Es ist ratsam, sich bei Unklarheiten an das zuständige Finanzamt oder einen Steuerberater zu wenden. **
-
Hält das Betonieren von Beton auf Beton?
Ja, das Betonieren von Beton auf bereits vorhandenem Beton ist möglich und wird oft als "Aufbetonieren" bezeichnet. Dabei wird der neue Beton auf den bereits ausgehärteten Beton aufgetragen und miteinander verbunden. Es ist wichtig, dass die Oberfläche des vorhandenen Betons vor dem Aufbetonieren gut vorbereitet wird, um eine ausreichende Haftung zu gewährleisten. **
-
Wie bringt man Beton auf Beton auf?
Um Beton auf Beton aufzubringen, muss zunächst die Oberfläche des vorhandenen Betons vorbereitet werden. Dazu wird die Oberfläche gereinigt und mit einer Haftbrücke oder einem Haftvermittler behandelt. Anschließend kann der neue Beton auf den vorbereiteten Untergrund aufgetragen und glattgestrichen werden. Es ist wichtig, dass der neue Beton gut mit dem vorhandenen Beton verbunden ist, um eine stabile und dauerhafte Verbindung zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.